El incumplimiento de pago alcanzó el 34,6% en billeteras virtuales. En septiembre de 2026, más de seis millones de personas registraron deudas en mora en todo el país.
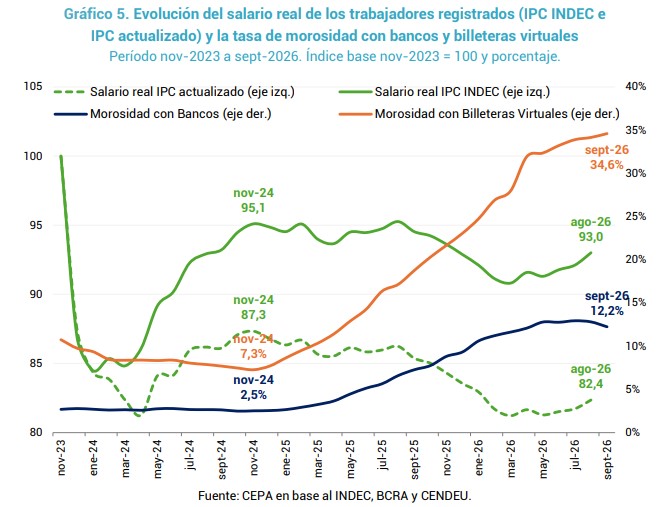
La morosidad crediticia de las familias argentinas alcanzó el 15,4% en septiembre de 2026, superando los niveles más altos registrados desde la crisis de 2001. Según el informe del Centro de Economía Política Argentina (CEPA), el aumento está traccionado fuertemente por las billeteras virtuales, sector en el cual la mora saltó al 34,6% y perforó el techo histórico del 27,1% alcanzado durante la pandemia.
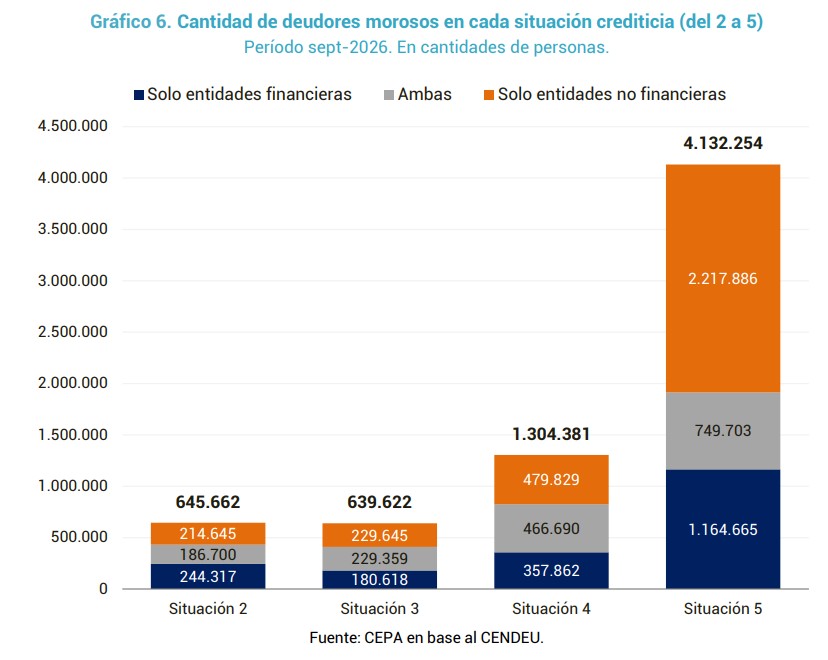
De acuerdo con los datos presentados por CEPA, el sistema financiero contabilizó casi 22 millones de deudores en el país, de los cuales 6,07 millones se encontraban en situación de morosidad. Del total de morosos, un 48,2% (2,93 millones de personas) opera de forma exclusiva con proveedores no financieros.
La situación aparece aún más agravada debido a que el 68% de los morosos (más de 4,1 millones de personas) se concentra en la Situación 5, una categoría de insolvencia irrecuperable en la que se arrastran deudas impagas por más de un año.
Por su parte, la irregularidad en los bancos tradicionales se ubicó en el 12,2% dentro del segmento de familias, empujada principalmente por el incumplimiento en los préstamos personales y tarjetas de crédito.
El informe señala que las veinte instituciones con mayores volúmenes de irregularidad “explican el 62,7% del crédito moroso bancario total”. En este grupo, el deterioro está encabezado por el Banco Sáenz (51,3%) y el Banco Carrefour (50,4%). A su vez, en el sector de las billeteras virtuales, empresas como Mins (91,0%) y Credikot (75,6%) ostentan los mayores índices de falta de pago.
El mapa de la deuda
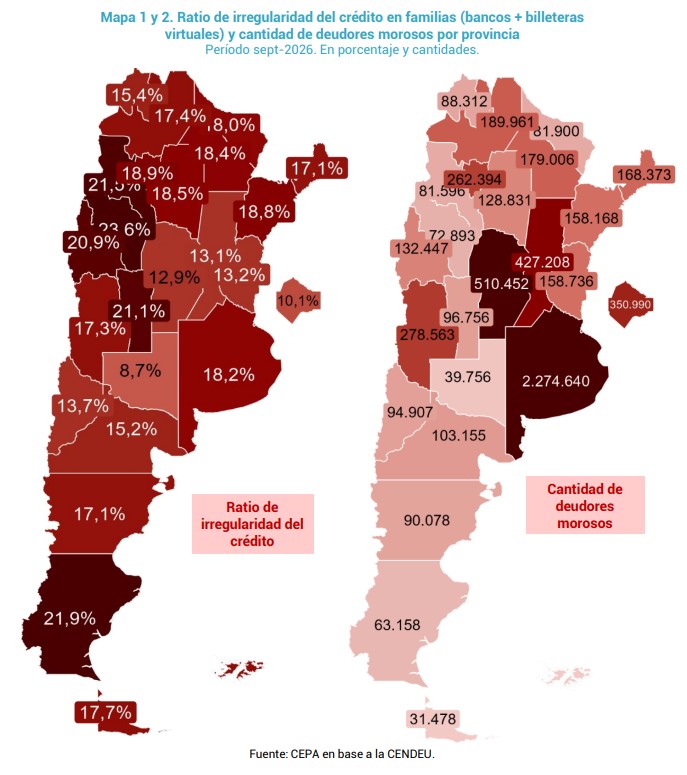
Al analizar el mapa nacional, las cifras exponen marcadas disparidades provinciales. Las jurisdicciones con mayores niveles de irregularidad son La Rioja (23,8%), Santa Cruz (21,7%), Catamarca (21,5%), San Luis (21,5%) y San Juan (20,6%).
A nivel generacional, el incumplimiento recae directamente sobre la población en edad activa. Más de 4,2 millones de personas de entre 25 y 54 años concentran el 70,8% de los morosos a nivel nacional. Estos guarismos evidencian que el fenómeno afecta de lleno a quienes debieron recurrir al crédito para costear la vida familiar.
El modelo económico
El reporte del CEPA advierte que el acelerado incremento de la mora es consecuencia del actual modelo económico, señalando que la misma “emerge como un síntoma estructural”. Durante los primeros diez meses de 2026, los financiamientos al consumo cayeron un 9,4% en términos reales.
Esta retracción está vinculada a una fuerte caída del poder adquisitivo, que el informe ubica entre el 7,0% (medido por el IPC del INDEC) y el 17,6% (inflación actualizada según la ENGHo) desde la asunción del actual Gobierno hasta agosto de 2026.
De esta forma, “el endeudamiento de los hogares no operó como un motor de reactivación económica, sino como un mecanismo de liquidez de última instancia para amortiguar el impacto sobre el consumo esencial de las familias”.
Ello sumado a que, ante el recorte de la oferta bancaria comercial, los deudores pasan a sostener compromisos con plataformas y prestamistas que operan con altos intereses y costos financieros agravando aún más la situación.